El verdadero riesgo financiero en la jubilación no es la enfermedad, sino el « déficit asistencial »: la brecha entre tu pensión y el coste real de los cuidados a largo plazo, que puede superar los 13.000€ anuales.
- El coste medio de una residencia privada en España ya supera los 2.100€ mensuales, una cifra que la pensión media no puede cubrir.
- Inversiones preventivas, como un chequeo anual de 500€ o adaptar el baño, ofrecen un retorno financiero al evitar gastos catastróficos de más de 5.000€.
Recomendación: Deja de ahorrar a ciegas. El primer paso es calcular tu « Cifra de Salud para la Jubilación » personal para crear un plan de inversión que venza a la inflación médica.
Llevas toda una vida trabajando y cotizando, y la pregunta es inevitable: ¿será suficiente para tener una vejez tranquila? La preocupación por las listas de espera de la Seguridad Social y la calidad de vida futura es una constante para muchos trabajadores mayores de 50 años en España. Escuchamos consejos genéricos como « ahorra en un plan de pensiones » o « contrata un seguro de salud », pero estas frases se quedan cortas ante la magnitud del desafío.
El enfoque tradicional de la planificación de la jubilación comete un error fundamental: trata los gastos de salud como un imprevisto menor, cuando en realidad son una certeza creciente y cuantificable. El verdadero problema no es si enfermarás, sino cuánto costará mantener tu calidad de vida cuando eso ocurra. Aquí es donde los planes fallan, al ignorar los costes reales de una residencia, un cuidador a domicilio o los tratamientos que la sanidad pública no cubre con la agilidad deseada.
Pero, ¿y si la clave no fuera simplemente ahorrar más, sino calcular con precisión una cifra objetivo? Este artículo propone un cambio de paradigma: en lugar de acumular capital sin un fin claro, te enseñaremos a calcular tu « Cifra de Salud para la Jubilación ». Es un número personalizado que se convierte en la piedra angular de tu estrategia financiera. Analizaremos los costes ocultos, la rentabilidad de las decisiones preventivas y cómo invertir de forma inteligente para que tu patrimonio no solo crezca, sino que esté blindado contra el factor que más lo amenaza: la inflación médica.
A lo largo de esta guía, desglosaremos cada componente de esta cifra para que puedas construir un plan financiero a prueba de futuro. Descubrirás por qué los números que manejas hoy podrían ser insuficientes mañana y, lo más importante, qué hacer al respecto.
Índice de contenidos: Guía para calcular tu presupuesto de salud en la jubilación
- El error de no calcular el precio de una residencia o cuidador en tu plan de pensiones
- Cómo contratar una póliza de salud a los 60 años sin que las preexistencias te excluyan
- ¿Por qué gastar 500€ en un chequeo anual evita gastos de 5.000€ en tratamientos futuros?
- Ducha o bañera: ¿qué reforma preventiva revaloriza tu casa y asegura tu vejez?
- Cuándo contratar un seguro dental o de óptica: análisis de rentabilidad anual
- ¿Por qué la monitorización remota reduce un 40% las visitas a urgencias?
- La regla del 72: cuánto tardarás en duplicar tu dinero según la rentabilidad anual
- ¿Cómo invertir en fondos indexados desde España para batir a la inflación a largo plazo?
El error de no calcular el precio de una residencia o cuidador en tu plan de pensiones
El mayor agujero en la planificación de la jubilación de la mayoría de los españoles tiene un nombre: el coste de la dependencia. Tendemos a pensar en la pensión como un sustituto del salario, pero olvidamos que puede tener que cubrir un gasto nuevo y extraordinariamente elevado. El precio de la tranquilidad en la última etapa de la vida es alto, y no incluirlo en tus cálculos es el camino más rápido para ver cómo el patrimonio de toda una vida se evapora.
La realidad es contundente. El coste promedio de una plaza en una residencia de mayores privada en España se sitúa en los 2.118,28€ mensuales, según el último informe de Inforesidencias.com. Esta cifra, ya de por sí elevada, esconde enormes disparidades geográficas que pueden agravar el problema según dónde vivas. No es lo mismo jubilarse en Castilla y León que en el País Vasco, y tu plan financiero debe reflejarlo.
Estudio de caso: El « déficit asistencial » de un pensionista
Un análisis reciente ilustra a la perfección el concepto de « déficit asistencial ». Tomemos el caso de una persona con una pensión de viudedad media de 896€ al mes que necesita una plaza residencial con un coste medio de 2.211€. El déficit mensual es de 1.315€, lo que se traduce en un agujero anual de más de 15.780€. Para cubrir únicamente esta diferencia durante 20 años, se necesitarían ahorros de casi 316.000€, sin contar la inflación.
Para entender el impacto real en tu planificación, es fundamental analizar los precios específicos de tu comunidad autónoma. La siguiente tabla muestra las enormes diferencias que existen en el territorio español.
| Comunidad/Provincia | Precio Medio Mensual | Diferencia con Media Nacional |
|---|---|---|
| Gipuzkoa | 3.281€ | +55% |
| Bizkaia | 2.697€ | +27% |
| Madrid | 2.096€ | -1% |
| Andalucía | 1.900€ | -10% |
| Galicia | 1.850€ | -13% |
| Ávila | 1.087€ | -49% |
| Soria | 1.159€ | -45% |
Como demuestra esta comparativa de precios de GeriatricArea, asumir una media nacional puede llevar a un error de cálculo de más del 50%. La primera tarea de tu plan financiero es investigar el coste real en tu zona y usar esa cifra como base para tu « Cifra de Salud para la Jubilación ».
Cómo contratar una póliza de salud a los 60 años sin que las preexistencias te excluyan
Contratar un seguro de salud privado a partir de los 60 años parece una misión imposible. La mayoría de las aseguradoras endurecen las condiciones, los precios se disparan y, sobre todo, aparece el gran fantasma: las exclusiones por preexistencias. Si ya tienes un diagnóstico de hipertensión, diabetes o cualquier otra dolencia crónica, es muy probable que te denieguen la póliza o excluyan todo lo relacionado con ella, dejándote desprotegido justo donde más lo necesitas.
Esta barrera lleva a muchos a pensar que es demasiado tarde para acceder a la sanidad privada y evitar las listas de espera. Sin embargo, el mercado español ha evolucionado y han surgido productos específicamente diseñados para este segmento de la población. La clave está en buscar pólizas que eliminen o minimicen el cuestionario de salud previo, asumiendo el estado del asegurado en el momento de la contratación.
Como se puede apreciar, la elección de una póliza no es trivial y requiere una comparación detallada. Afortunadamente, algunas compañías han visto la necesidad y ofrecen soluciones viables. Estas pólizas suelen tener primas algo más elevadas o sistemas de copagos, pero garantizan el acceso a especialistas y pruebas diagnósticas sin demoras. Los precios pueden variar desde 35€ hasta 200€ al mes para mayores de 70 años, dependiendo de las coberturas y los copagos.
La estrategia correcta es no rendirse ante el primer « no ». Existen opciones que no discriminan por edad o por historial médico, y conocerlas es fundamental para tener un plan B frente a la saturación de la sanidad pública. A continuación, se detallan algunas de las aseguradoras en España que ofrecen este tipo de productos.
Pólizas de salud para mayores: Opciones sin exclusión por preexistencias
- Caser Salud +60: Su principal ventaja es que no aplican exclusiones por el estado de salud previo y no tienen límite de edad para la contratación.
- Adeslas Seniors: Diseñada a partir de los 55 años, destaca por eliminar casi todos los periodos de carencia y establecer un límite máximo de copagos anual de 800€.
- Nara Senior: Se presenta como una opción flexible sin límite de edad para la contratación, adaptándose a las necesidades de las personas mayores.
- Mapfre: Permite la contratación de sus pólizas de salud hasta los 75 años, ofreciendo un amplio cuadro médico y coberturas extensas.
- DKV Integral: Ofrece soluciones flexibles que pueden adaptarse para incluir a personas con condiciones preexistentes, buscando un equilibrio entre cobertura y prima.
¿Por qué gastar 500€ en un chequeo anual evita gastos de 5.000€ en tratamientos futuros?
En la planificación financiera, a menudo nos centramos en el ahorro y la inversión, pero subestimamos el poder de la inversión preventiva. Gastar una cantidad moderada hoy para detectar problemas de salud en una fase temprana no es un coste, sino una de las estrategias más rentables para proteger tu patrimonio a largo plazo. La lógica es simple: es infinitamente más barato y efectivo tratar una dolencia en su inicio que afrontar un tratamiento complejo y costoso cuando ya está avanzada.
Pensemos en el ejemplo del título: un chequeo médico completo en el sector privado puede costar alrededor de 500€. Este análisis puede detectar marcadores tumorales, problemas cardiovasculares incipientes o riesgo de osteoporosis. Detectar a tiempo un pólipo en el colon y extirparlo durante una colonoscopia preventiva puede evitar un futuro cáncer de colon, cuyo tratamiento puede superar fácilmente los 5.000€ solo en fases iniciales, sin contar el impacto en la calidad de vida. Diferentes estudios, como los promovidos por AARP, muestran que la planificación preventiva puede reducir gastos catastróficos futuros hasta en un 60%.
El sistema público de salud en España ofrece muchos de estos chequeos, pero a menudo están sujetos a protocolos estrictos (edad, síntomas) y, sobre todo, a largas listas de espera. La sanidad privada te da el control sobre los tiempos, permitiéndote seguir un calendario preventivo riguroso adaptado a tus factores de riesgo personales. Este control es, en sí mismo, una inversión en tranquilidad y seguridad financiera.
A continuación se presenta un calendario orientativo de pruebas clave para mayores de 60 años, con sus costes aproximados en el sector privado y su disponibilidad en el Sistema Nacional de Salud (SNS).
| Prueba Médica | Frecuencia Recomendada | Coste Privado | Cubierto por SNS |
|---|---|---|---|
| Colonoscopia | Cada 10 años | 300-400€ | Sí (desde 50 años) |
| Densitometría ósea | Cada 2 años | 60-100€ | Variable por CC.AA. |
| Marcadores tumorales | Anual | 150-200€ | Solo con indicación |
| Ecocardiograma | Cada 2-3 años | 100-150€ | Con síntomas |
| Revisión oftalmológica | Anual | 50-80€ | Lista de espera larga |
Esta tabla, basada en datos de mercado como los que se pueden consultar en portales como Doctoralia, evidencia que la inversión anual en un paquete de estas pruebas es significativamente menor que el coste de un solo tratamiento de envergadura. Integrar un presupuesto para la prevención en tu plan financiero es una decisión inteligente que protege tanto tu salud como tu bolsillo.
Ducha o bañera: ¿qué reforma preventiva revaloriza tu casa y asegura tu vejez?
La inversión preventiva no se limita a los chequeos médicos; tu propio hogar es un campo de acción crucial. Una de las mayores amenazas para la autonomía y las finanzas de una persona mayor es una caída. Según las estadísticas, las caídas son la principal causa de lesiones en este grupo de edad, y el baño es el lugar donde ocurren con más frecuencia. Por eso, una reforma aparentemente simple como cambiar la bañera por un plato de ducha a ras de suelo es mucho más que una mejora estética.
Esta decisión es una poderosa inversión con un doble retorno. Primero, y más importante, es una inversión en seguridad. Eliminar el obstáculo de la bañera reduce drásticamente el riesgo de una caída que podría resultar en una fractura de cadera, un evento que a menudo marca el inicio de la dependencia, con costes asociados de hospitalización, rehabilitación y, potencialmente, la necesidad de un cuidador o una residencia. El coste de la reforma es una fracción de lo que costaría afrontar las consecuencias de un solo accidente.
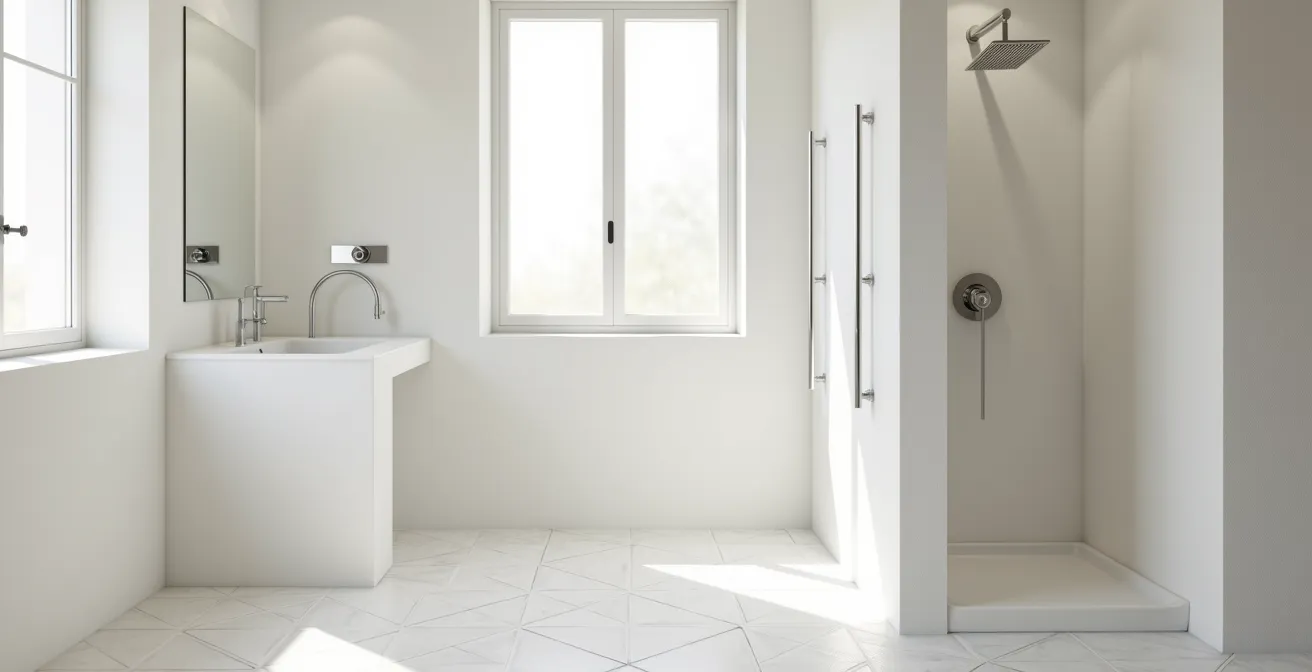
Segundo, es una inversión que revaloriza la propiedad. Un hogar adaptado y accesible es cada vez más valorado en el mercado inmobiliario, especialmente en un país con una población que envejece. Esta reforma no solo te protege, sino que también convierte tu casa en un activo más líquido y atractivo para un segmento creciente de compradores. Es una de las pocas reformas en las que la mejora en calidad de vida va de la mano de un aumento del valor patrimonial.
Adaptar el hogar para el futuro no tiene por qué ser una obra faraónica. Existen varias intervenciones clave con un alto impacto en la seguridad y un coste asumible. Planificar y ejecutar estas reformas antes de que sean una necesidad urgente es una de las decisiones financieras más sabias que puedes tomar.
- Cambio de bañera por ducha: El coste, que puede oscilar entre 1.500€ y 3.000€, es a menudo subvencionable hasta en un 70% a través de ayudas públicas para la accesibilidad.
- Barras de apoyo en baño y pasillos: Un conjunto completo puede instalarse por 150-300€, proporcionando puntos de agarre cruciales.
- Suelos antideslizantes: Instalar este tipo de suelo en zonas clave como el baño o la cocina tiene un coste de 40-60€/m² y reduce el riesgo de resbalones.
- Salvaescaleras: Para viviendas con varios pisos, es la inversión más elevada (3.000-8.000€), pero garantiza la movilidad total en el hogar.
- Domótica básica de seguridad: Sistemas con detectores de caídas, de humo o botones de pánico (500-1.500€) aportan una capa extra de tranquilidad para ti y tu familia.
Cuándo contratar un seguro dental o de óptica: análisis de rentabilidad anual
La salud bucodental y visual son dos de los grandes olvidados de la cobertura de la Seguridad Social en España. A medida que envejecemos, la necesidad de gafas progresivas, audífonos o tratamientos dentales complejos como los implantes se vuelve casi una certeza. Estos gastos, que pueden ascender a miles de euros, salen directamente de nuestro bolsillo. Ante esta realidad, surge la pregunta: ¿merece la pena contratar un seguro dental o de óptica? La respuesta no es un « sí » o « no » rotundo, sino un análisis de rentabilidad sanitaria.
Un seguro no es siempre la opción más barata. Su valor reside en la previsibilidad del gasto y en los descuentos que ofrece sobre tratamientos caros. Para saber si es rentable, debes comparar el coste anual de la póliza más los copagos con el coste de los tratamientos que prevés necesitar en el sector privado. A menudo, un seguro es rentable si anticipas la necesidad de múltiples intervenciones en un mismo año.
Análisis de rentabilidad: Implante dental con y sin seguro
Un análisis de un producto como Caser Salud +60 lo ilustra bien. Un implante dental completo puede costar entre 1.200€ y 2.000€ en una clínica privada. La póliza dental puede suponer 40€/mes (480€/año). Para el implante, el seguro no lo cubre todo, sino que ofrece un precio reducido, resultando en un copago de, por ejemplo, 800€. En un solo año, el coste con seguro sería 480€ (póliza) + 800€ (copago) = 1.280€, frente a los 2.000€ sin seguro. El ahorro es evidente. Sin embargo, si no necesitas el implante ese año, habrás gastado 480€ « para nada ». La rentabilidad depende de la necesidad real y planificada.
La mayoría de los seguros dentales para mayores ofrecen una serie de servicios gratuitos que constituyen su principal atractivo para un mantenimiento regular. Según análisis del sector, es común que pólizas básicas incluyan alrededor de 20 servicios gratuitos y hasta un 35% de descuento en otros tratamientos. Estos servicios suelen ser limpiezas bucales, radiografías, extracciones simples o fluorizaciones, cuyo coste acumulado a lo largo de un año ya podría superar la prima anual del seguro.
Por lo tanto, la decisión de contratar uno de estos seguros debe basarse en una autoevaluación honesta. Si solo necesitas una limpieza anual, probablemente sea más barato pagarla por tu cuenta. Si, por el contrario, tienes una salud dental delicada, prevés necesitar varios empastes, una endodoncia o un implante en los próximos años, el seguro se convierte en una herramienta financiera muy eficaz para limitar y planificar el desembolso.
¿Por qué la monitorización remota reduce un 40% las visitas a urgencias?
Hay una alta probabilidad de que una persona de 65 años necesite atención a largo plazo en algún momento, y uno de cada cinco personas la necesitará durante al menos cinco años.
– Simmons, experto en planificación financiera, Regions Bank
Esta afirmación subraya una realidad ineludible: la necesidad de cuidados es una etapa probable de la vida. La tecnología, sin embargo, ha abierto una nueva vía para gestionar esta etapa: la monitorización remota y la teleasistencia avanzada. Estos servicios van mucho más allá del tradicional « medallón rojo » y se han convertido en una herramienta proactiva que, según diversos estudios, puede reducir las visitas a urgencias hasta en un 40%. ¿Cómo lo consiguen?
La clave está en pasar de un modelo reactivo (pulsar un botón tras una caída) a uno predictivo. Los sistemas de teleasistencia avanzada utilizan sensores de movimiento, detectores de caídas, dispositivos de monitorización de constantes vitales (tensión, glucosa) e incluso inteligencia artificial para analizar patrones de comportamiento. Si el sistema detecta una anomalía —como que una persona no se ha levantado de la cama a su hora habitual, o una visita infrecuente al baño durante la noche—, genera una alerta. Esta intervención temprana permite atajar un problema de salud (una infección, una descompensación) antes de que se convierta en una crisis que requiera una visita a urgencias.
Para el planificador financiero, esto tiene una doble implicación. Por un lado, retrasa o evita la necesidad de una institucionalización mucho más costosa. Mantener a una persona en su hogar de forma segura es siempre más económico que una residencia. Por otro, reduce los gastos sanitarios directos asociados a hospitalizaciones de emergencia. En España, la oferta de estos servicios ha crecido y se ha diversificado, desde las opciones públicas más básicas hasta soluciones privadas muy sofisticadas.
La siguiente tabla compara algunos de los servicios disponibles en el mercado español, para que puedas evaluar qué nivel de protección se ajusta mejor a tus necesidades y presupuesto.
| Servicio | Teleasistencia Básica | Teleasistencia Avanzada | Coste Mensual |
|---|---|---|---|
| Cruz Roja | Medallón emergencia | – | 15-25€ |
| Servicios municipales | Botón pánico | – | 0-20€ |
| Tunstall | Medallón + base | Detectores caída + humo + rutinas IA | 35-50€ |
| Securitas Direct | Botón SOS | Videovigilancia + sensores movimiento | 40-60€ |
Como se puede observar en esta comparativa, inspirada en datos de mercado de portales como PolizaMedica.es, la inversión en teleasistencia avanzada es moderada si se compara con el coste de una sola noche de hospitalización o los gastos derivados de una emergencia evitable. Es otra pieza clave de la « inversión preventiva ».
La regla del 72: cuánto tardarás en duplicar tu dinero según la rentabilidad anual
Una vez que has calculado tu « Cifra de Salud para la Jubilación », el siguiente paso es poner tu dinero a trabajar para alcanzarla. Aquí es donde entra en juego una de las herramientas más simples y potentes de la planificación financiera: la Regla del 72. Esta regla es un cálculo mental rápido que te permite estimar cuántos años tardará tu inversión en duplicar su valor. La fórmula es sencilla: divide 72 entre la tasa de rentabilidad anual de tu inversión. El resultado es el número de años que tardarás en duplicar tu capital.
Por ejemplo, si tienes tus ahorros en un depósito que te da un 1% de rentabilidad, tardarás 72 años en duplicarlos (72 / 1 = 72). Es evidente que esta estrategia no es viable. Si consigues una cartera de inversión con una rentabilidad promedio del 6% anual, duplicarás tu dinero en solo 12 años (72 / 6 = 12). Esta regla demuestra de forma aplastante por qué es imprescindible invertir y no solo ahorrar.
Esta herramienta es especialmente crucial cuando la aplicamos al concepto de inflación médica. Los costes sanitarios no suben al ritmo del IPC general; crecen a una tasa significativamente mayor. Tu estrategia de inversión no solo debe generar rendimientos, sino que debe batir a esta inflación específica para que tu poder adquisitivo en salud no disminuya.
Estudio de caso: La Regla del 72 y la inflación médica en residencias
Un análisis sobre la evolución de los precios de las residencias en España entre 2000 y 2025 muestra un aumento del 60%, lo que equivale a una inflación anualizada del 1,88%. Aplicando la Regla del 72, a ese ritmo, los precios se duplicarían en 38 años. Sin embargo, la inflación médica real de los últimos años se acerca más al 3-4% anual. Con una inflación del 4%, los costes se duplican cada 18 años (72 / 4 = 18). Esto significa que tu cartera de inversión necesita una rentabilidad neta mínima del 4-5% anual solo para mantener el poder adquisitivo frente a los costes de dependencia.
La conclusión es clara: para cubrir los gastos de salud futuros, tu dinero debe crecer a un ritmo superior al de la inflación médica. Dejar el dinero en la cuenta corriente o en productos de bajo rendimiento es, en la práctica, perder dinero cada año.
Puntos clave a recordar
- Cuantifica el déficit asistencial: El mayor riesgo es la brecha entre tu pensión y el coste real de una residencia en tu provincia. Calcúlalo primero.
- Invierte en prevención: Gastar en chequeos médicos y adaptaciones del hogar no es un coste, es la inversión más rentable para evitar gastos catastróficos.
- Bate a la inflación médica: Tu dinero debe crecer por encima del 4% anual solo para no perder poder adquisitivo frente a los costes sanitarios. La inversión es obligatoria.
¿Cómo invertir en fondos indexados desde España para batir a la inflación a largo plazo?
Sabiendo que necesitas una rentabilidad que supere a la inflación médica, la pregunta es: ¿cómo conseguirla sin asumir riesgos desmedidos, especialmente cuando te acercas a la jubilación? Para la mayoría de los ahorradores, la respuesta más eficiente y sensata es la inversión en fondos indexados de gestión pasiva. Esta estrategia consiste en no intentar « ganar al mercado » eligiendo acciones individuales, sino en replicar el comportamiento de un índice de referencia global, como el S&P 500 o el MSCI World.
La gran ventaja de los fondos indexados es su diversificación instantánea y, sobre todo, sus bajísimas comisiones. Al no requerir un equipo de analistas que tomen decisiones activas, sus costes son mínimos (normalmente por debajo del 0,5%). A largo plazo, esta diferencia en comisiones tiene un impacto gigantesco en la rentabilidad final, un principio defendido por expertos como Vanguard. Históricamente, los mercados de renta variable global han ofrecido rentabilidades medias anuales del 7-8%, una cifra que permite batir cómodamente a la inflación médica del 4-5%.
En España, invertir en fondos indexados es más fácil que nunca gracias a los roboadvisors. Son gestores automatizados que, a través de un simple test inicial, crean y gestionan por ti una cartera de fondos indexados (renta variable y renta fija) adaptada a tu perfil de riesgo. Plataformas como Indexa Capital o MyInvestor se han popularizado por su sencillez y sus bajas comisiones, democratizando el acceso a una inversión de calidad.
Plan de acción: audita tu preparación financiera para la salud
- Puntos de contacto: Lista todos los posibles gastos sanitarios futuros: cuidador, residencia, hospital privado, medicinas, adaptaciones. Asígnales un coste estimado en tu provincia.
- Colecta de recursos: Inventaría tus activos actuales. ¿Cuál es el valor de tu plan de pensiones, ahorros, e inversiones? ¿Qué pensión pública estimada recibirás?
- Cálculo de coherencia: Confronte los gastos del punto 1 con los recursos del punto 2. Calcula tu « déficit asistencial » anual y proyéctalo a 20 años. Esta es tu « Cifra de Salud para la Jubilación ».
- Análisis de protección: Revisa tus seguros actuales. ¿Cubren las necesidades reales que has identificado? Evalúalos no por su precio, sino por la tranquilidad y el ahorro que te generarían en el peor escenario.
- Plan de integración: Ajusta tu cartera de inversión para que la rentabilidad esperada te permita cubrir el déficit calculado. Considera una estrategia como la que se describe a continuación y planifica retiradas fiscalmente eficientes.
La estrategia no es estática; debe adaptarse a tu edad. A continuación se presenta un modelo de inversión dinámica para jubilados, basado en las recomendaciones de gestores como Vanguard, que busca equilibrar crecimiento y preservación del capital.
- Fase de 65-75 años: Se recomienda una cartera equilibrada 60/40 (60% en renta variable global indexada y 40% en bonos). El objetivo es una rentabilidad anual del 4-5% neto para seguir haciendo crecer el capital por encima de la inflación.
- Fase de 75-80 años: Se inicia una transición gradual hacia una cartera 40/60, reduciendo la exposición a la renta variable para disminuir la volatilidad a medida que la necesidad de retirar capital se acerca.
- Fase de 80+ años: Se consolida una cartera conservadora 20/80, donde la prioridad absoluta es la preservación del capital y la generación de rentas estables para cubrir los gastos.
Ahora tienes el mapa completo. El siguiente paso no es preocuparse, sino actuar. Comienza hoy mismo a calcular tu « Cifra de Salud para la Jubilación » y a diseñar el plan de inversión que te permitirá alcanzarla. Tu tranquilidad futura depende de las decisiones financieras inteligentes que tomes ahora.